
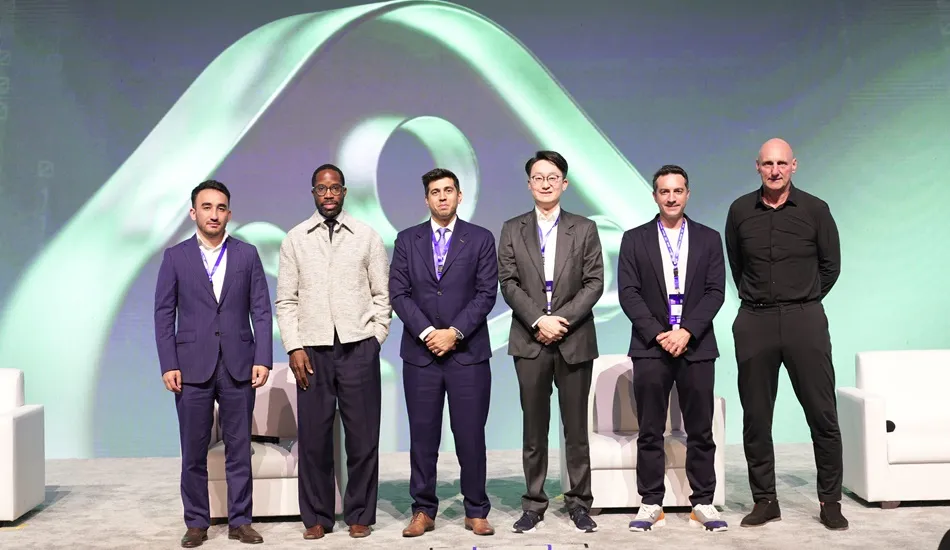
Интерес венчурного капитала к Центральной Азии постепенно переходит от единичных сделок к системному освоению региона. На прошедшей панельной дискуссии в рамках ICT Week 2026 в Узбекистане представители ведущих международных фондов — Princeville Capital, Fil Rouge Capital и Gobi Partners — обсудили, каких индикаторов ждут инвесторы поздних стадий, какую роль играют каталитические фонды ранних этапов и почему региону необходим свой «эффект UiPath».
Ранняя стадия и гибридный капитал: фундамент для роста
Любое появление крупных фондов поздних стадий (Growth Funds) невозможно без развитой экосистемы ранних чеков. Инвесторам уровня Series A/B необходим постоянный поток зрелых команд, однако на стартап-сцене Узбекистана и соседних стран наблюдается дефицит системного финансирования на этапе идеи (Ideation Stage).
Управляющий партнер Fil Rouge Capital Жюльен Дюпьон (Julien Coustaury) отметил, что молодым экосистемам необходима поддержка государства:
«Для раскачки ранней стадии ключевым элементом является государственная или квазигосударственная поддержка. В Европе отлично сработали гибридные фонды (Public-Private Partnerships). Один из наших фондов сверхранних рисков с чеками от 100 000 евро стал мощнейшим катализатором для всей экосистемы Хорватии и Балкан. Подобная модель каталитических фондов была бы крайне полезна и здесь, в Узбекистане».
С необходимостью подпитывать нижнюю часть инвестиционной воронки согласны и представители Growth-фондов. Энтони Доэ (Anthony Doeh) из Princeville Capital подчеркнул, что без активной стадии идеологии крупным игрокам просто некуда будет размещать капитал:
«Я большой фанат стадии идеологии и ранних чеков. Без нее невозможно получить рост, а фонды поздних стадий просто не смогут разместить свой капитал. Поэтому инвестиции на сверхранних стадиях принципиально важны для экосистемы».
Когда речь заходит о привлечении чеков уровня Series A/B и выше, международные фонды смотрят не только на идею, но и на математику бизнеса: устойчивый рост выручки, юнит-экономику и способность локальной команды выходить на международную арену.
Энтони Доэ выделил ключевые критерии, на которые Princeville Capital обращает внимание при оценке зрелых компаний:
«Мы ищем устойчивый рост выручки и локальную тягу (traction). То, как капитал привлекается и затем эффективно разворачивается в операционные показатели бизнеса с хорошей юнит-экономикой. Звучит базово, но единицы компаний способны выдержать этот темп. Когда вы доходите до $50–100 млн выручки и ставите цель дойти до $1 млрд — требуется сильная команда, сочетающая продукт с мощным Go-To-Market».
Эксперт добавил, что современная формула успеха для узбекских стартапов заключается в синергии локальных ресурсов и глобального рынка. Примером служат AI-native компании и региональные игроки, которые переносят R&D в Центральную Азию с ее молодым и цифрово подкованным населением, но продают продукт на Запад.
Создание технологической инфраструктуры требует времени. Оценивая потенциал региона, управляющий партнер Gobi Partners Чибо Танг (Chibo Tang) призвал инвесторов и основателей не ждать моментальных выходов (exits) и не бояться длинного цикла монетизации, приведя в пример кейс из портфеля фонда — финтех-гигант Airwallex:
«Когда мы инвестировали в Airwallex, оценка была в районе $10 млн, и у них буквально не было существенной выручки первые 3–4 года. Даже после Раундов A и B инвесторы спрашивали: "Когда начнется коммерциализация?". А основатели ответили: "Мы строим инфраструктуру мирового уровня, это требует времени". Но как только продукт был готов — масштабирование произошло экспоненциально».
Танг проводит параллель между текущим состоянием Центральной Азии и Пакистаном 5-летней давности, где отсутствие венчурной инфраструктуры быстро сменилось появлением первого локального единорога (Bazaar):
«Сейчас главная задача — преодолеть информационный барьер. Инвесторам нужно больше знать о том, что может предложить регион, какие здесь ресурсы и кадры. Мы рассматриваем Центральную Азию как один из главных новых рубежей».
Главный катализатор для изменения восприятия региона мировым сообществом — появление хотя бы одного сверхуспешного кейса публичного выхода (IPO) или гигантской оценки.
Жюльен Дюпьон проиллюстрировал этот феномен на примере Центральной и Восточной Европы, где появление румынского разработчика UiPath полностью переписало инвестиционный ландшафт:
«Я видел разницу в глазах институциональных инвесторов (LPs) "до UiPath" и "после UiPath". Когда ты говоришь инвестору: "Мы инвестируем в Румынию, Хорватию, Сербию", они сомневаются. Но после одного крупного успеха восприятие всего региона меняется мгновенно. Появление единорогов вроде Uzum в Узбекистане или Kaspi в Казахстане создает прилив, который поднимает все лодки в регионе».
Участники панели сошлись во мнении: сочетание государственной каталитической поддержки на ранних этапах, фокус стартапов на глобальный рынок с первого дня и появление первых ярких региональных чемпионов сделают инвестиции в Центральную Азию из категории редких экзотических сделок регулярной практикой для международных фондов.
Читайте по теме. Бум ИИ-стартапов и формула создания сильной экосистемы: секреты JF Gauthier