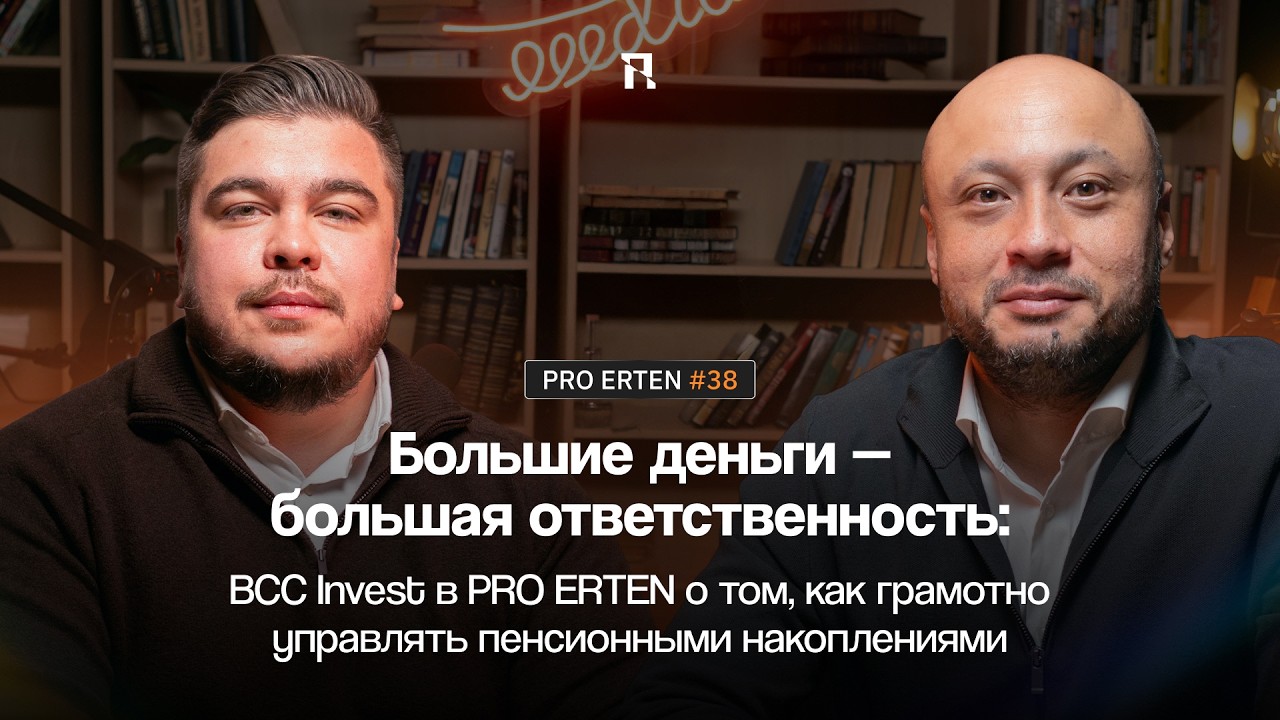

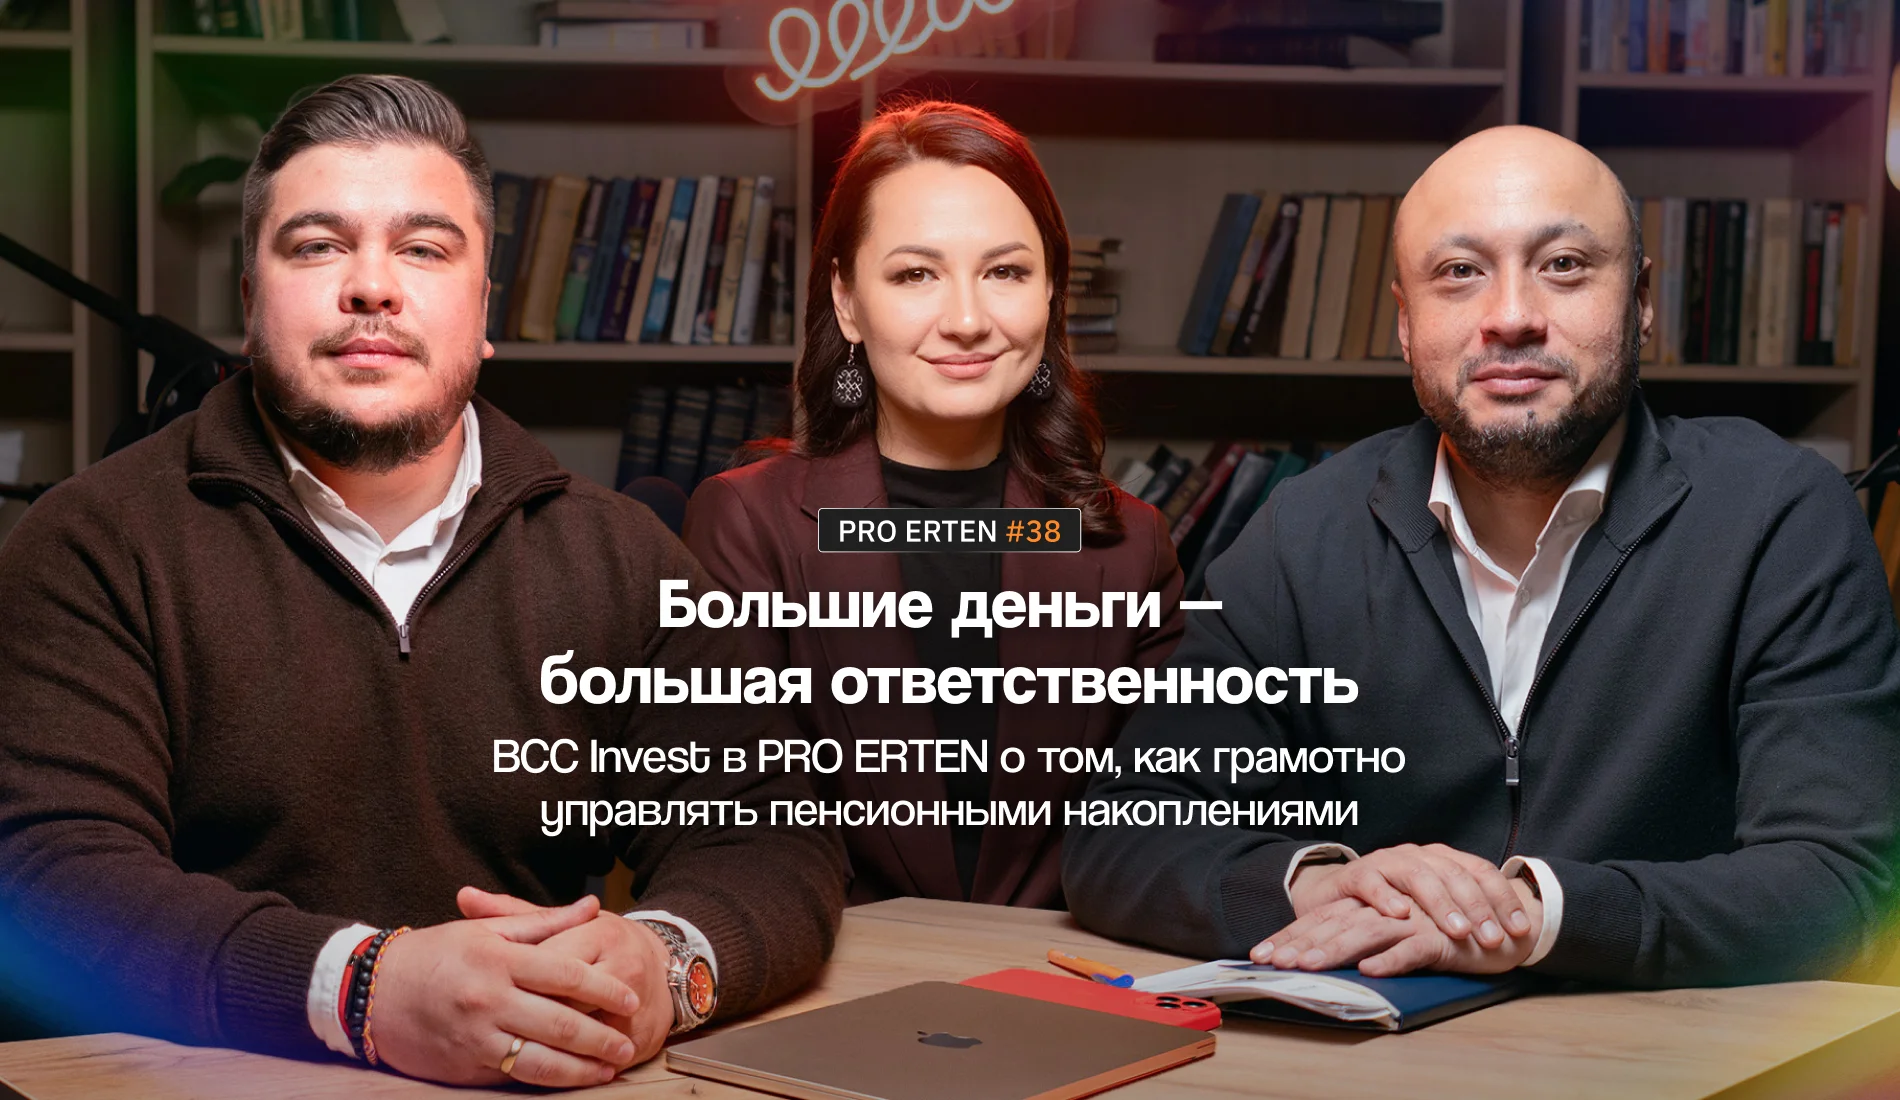
С 7 сентября 2026 года казахстанцы могут передавать управляющим инвестиционным портфелем (УИП) до 100% пенсионных накоплений, тогда как раньше максимальный лимит составлял 50%. Что это значит для вкладчиков рассказали Руслан Зерилов, управляющий директор BCC Invest и Маулен Усенов, директор Департамента управления активами BCC Invest. Их беседа состоялась в рамках нового эпизода подкаста PRO ERTEN, в котором эксперт ответили на самые актуальные вопросы об управлении пенсионными активами. .
Государство больше не будет заботиться обо всем
По словам спикеров, на сегодняшний день текущая пенсионная система Казахстана испытывает большие изменения:
“Философия, которая была раньше, — "Государство обо всем позаботится" — уходит, и мы переходим к симбиозной ответственности государства и самого вкладчика, — сказал Руслан Зерилов, управляющий директор BCC Invest.
Нынешний шаг, по его словам, стал частью долгого пути:
“Мы прошли долгий путь с 1998 года, когда была солидарная система, перешедшая в накопительную систему пенсионных фондов. В 2014 году мы перешли к системе единого пенсионного фонда. В 2021 году государство позволило частным управляющим компаниям получать часть пенсионных накоплений в доверительное управление. И 7 сентября состоялось историческое событие: казахстанцы могут перевести частному управляющему до 100% своих накоплений”.
По мнению Руслана, это сделано для того, чтобы повысить конкуренцию: раньше все попадало на один счет и управлялось по единой стратегии. Сейчас же появилась альтернатива и конкуренция, а конкуренция всегда идет на пользу потребителю. Что касается самих вкладчиков, основным преимуществом для них является то, что появился выбор управляющей компании, инвестиционной стратегии, а следовательно — влияние на инвестиционную доходность своих пенсионных накоплений.
Зима близко: с 1 января 2027 года правила игры изменятся
Расширение выбора идет вместе с изменением гарантий. С 1 января 2027 года из Социального кодекса убирают обязательство государства о возмещении разницы между накопленной инфляцией и текущей доходностью по пенсионным активам, то есть государство снимает с себя ответственность за обесценение активов из-за инфляции и будет отвечать только за сохранность фактически внесенных взносов. Руслан объясняет это на следующем примере:
С 2027 года государство не будет гарантировать покрытие уровня инфляции, то есть если вы инвестировали 10 тысяч тенге, государство гарантирует только эту сумму. Но если уровень инфляции не был побит за период держания этих средств, то государство это не восполнит.
— От модели "что все за тебя решают" мы переходим к модели "ты сам принимаешь решения", а роль государства заключается в гарантировании соблюдения правил, — подчеркнул Маулен Усенов.
Шесть компаний и их ответственность
Согласно реестру ЕНПФ, в актуальный реестр управляющих инвестиционным портфелем входят шесть частных управляющих компаний:
- Alatau City Invest
- BCC Invest
- Сентрас Секьюритиз
- Halyk Finance
- Halyk Global Markets
- Tansar Capital
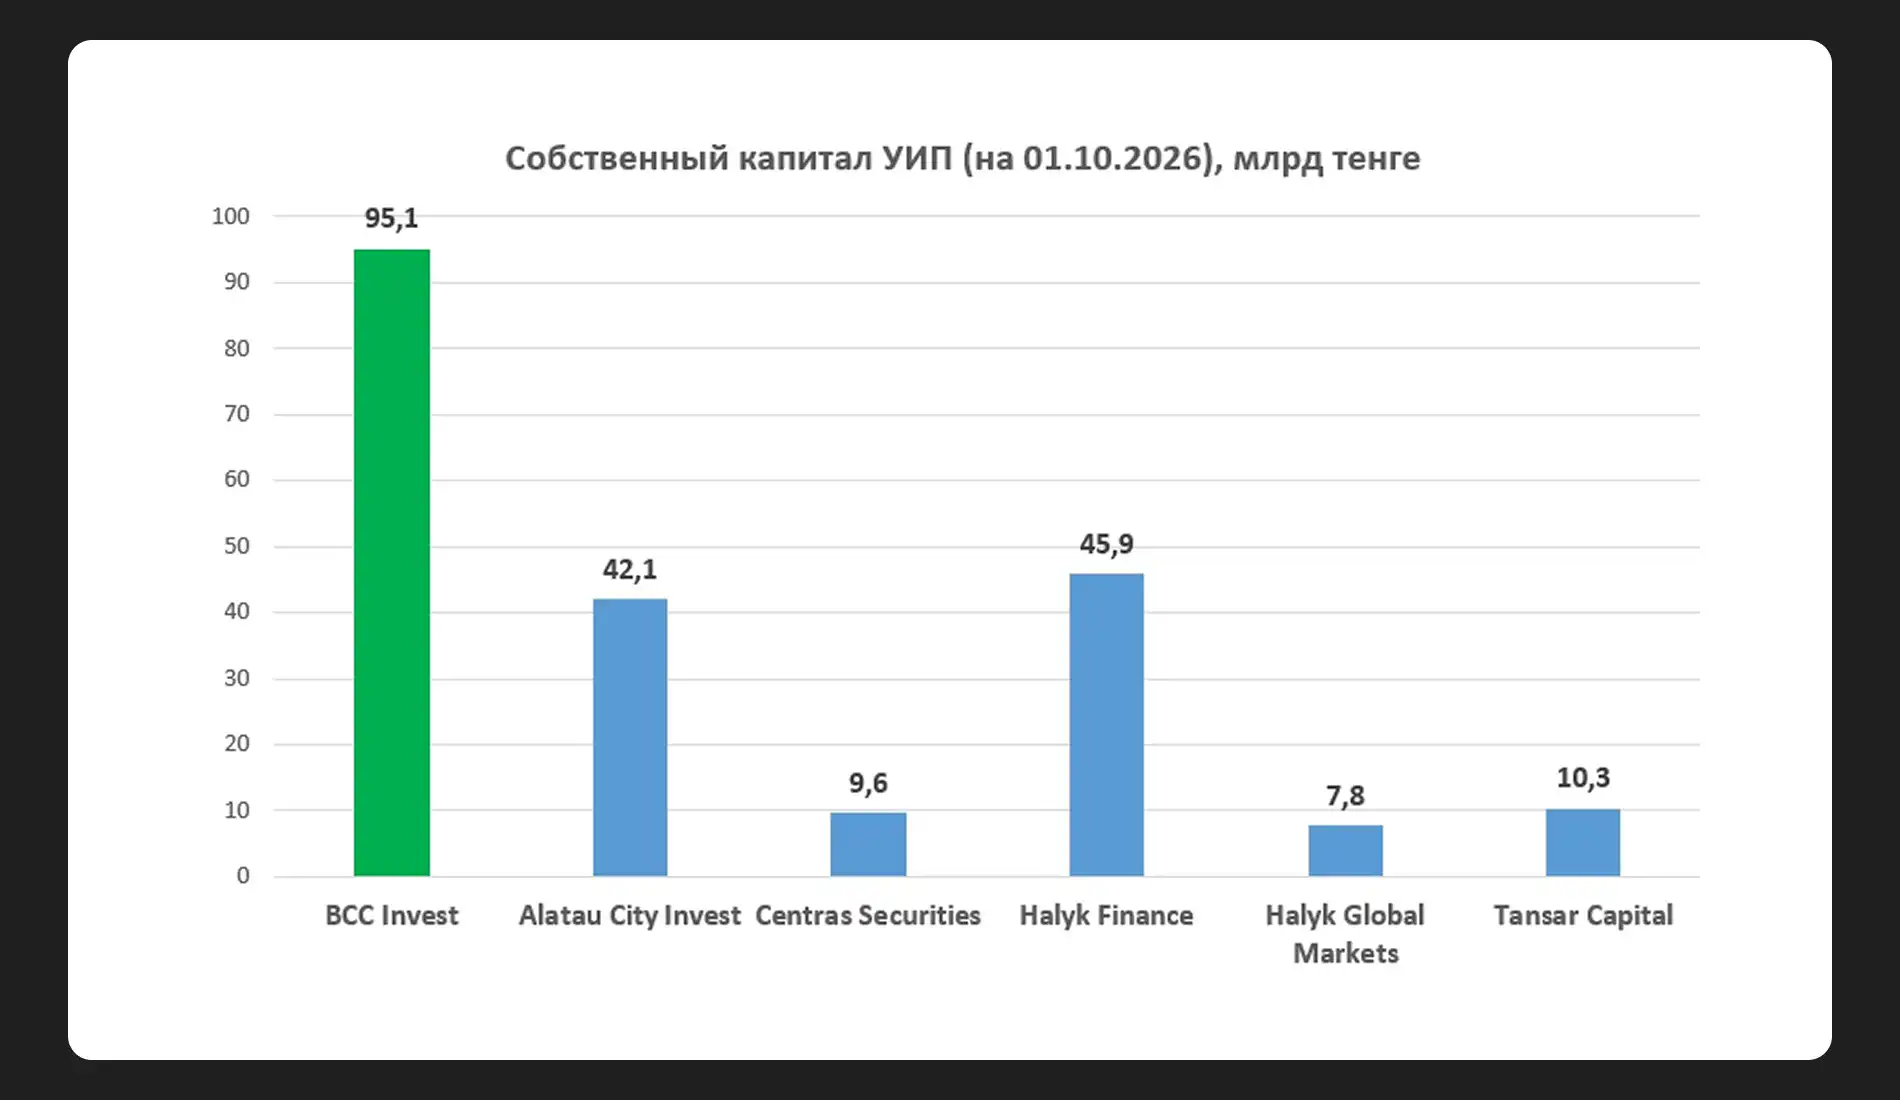
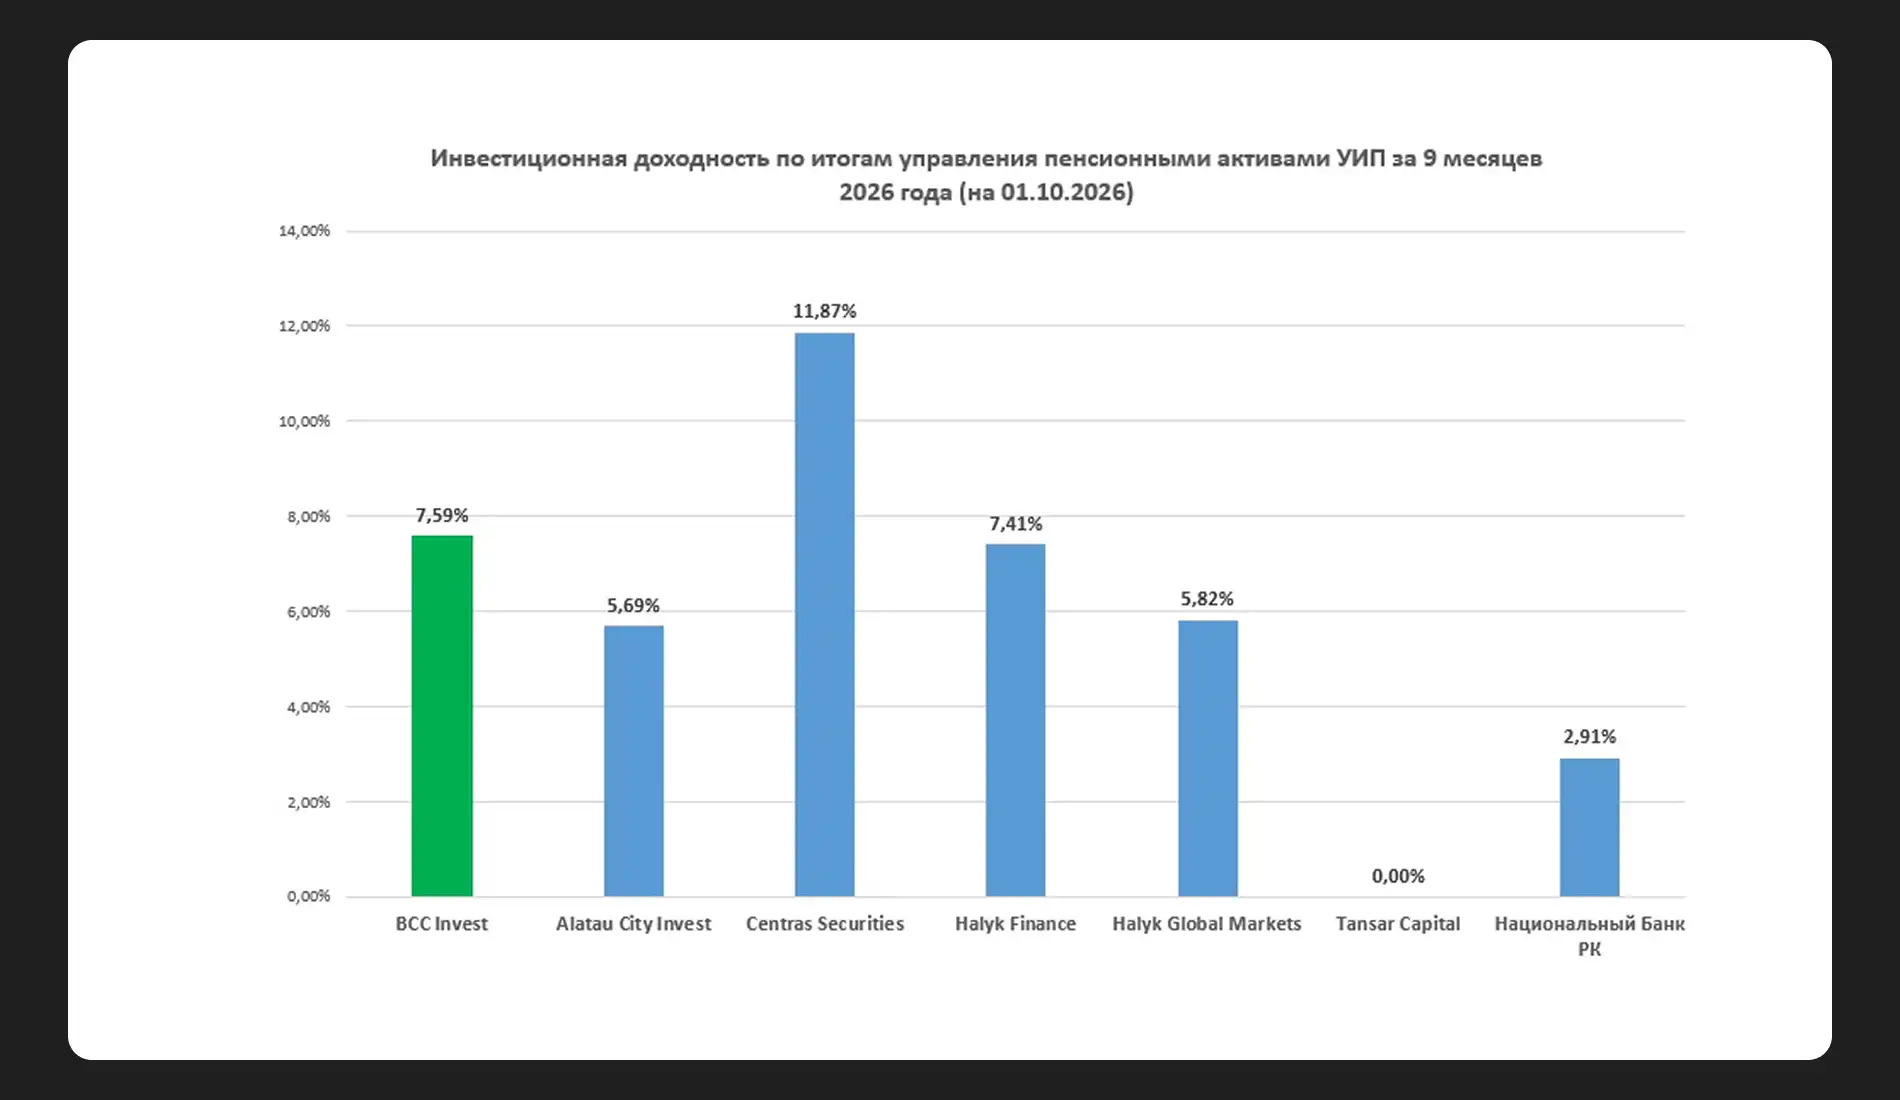
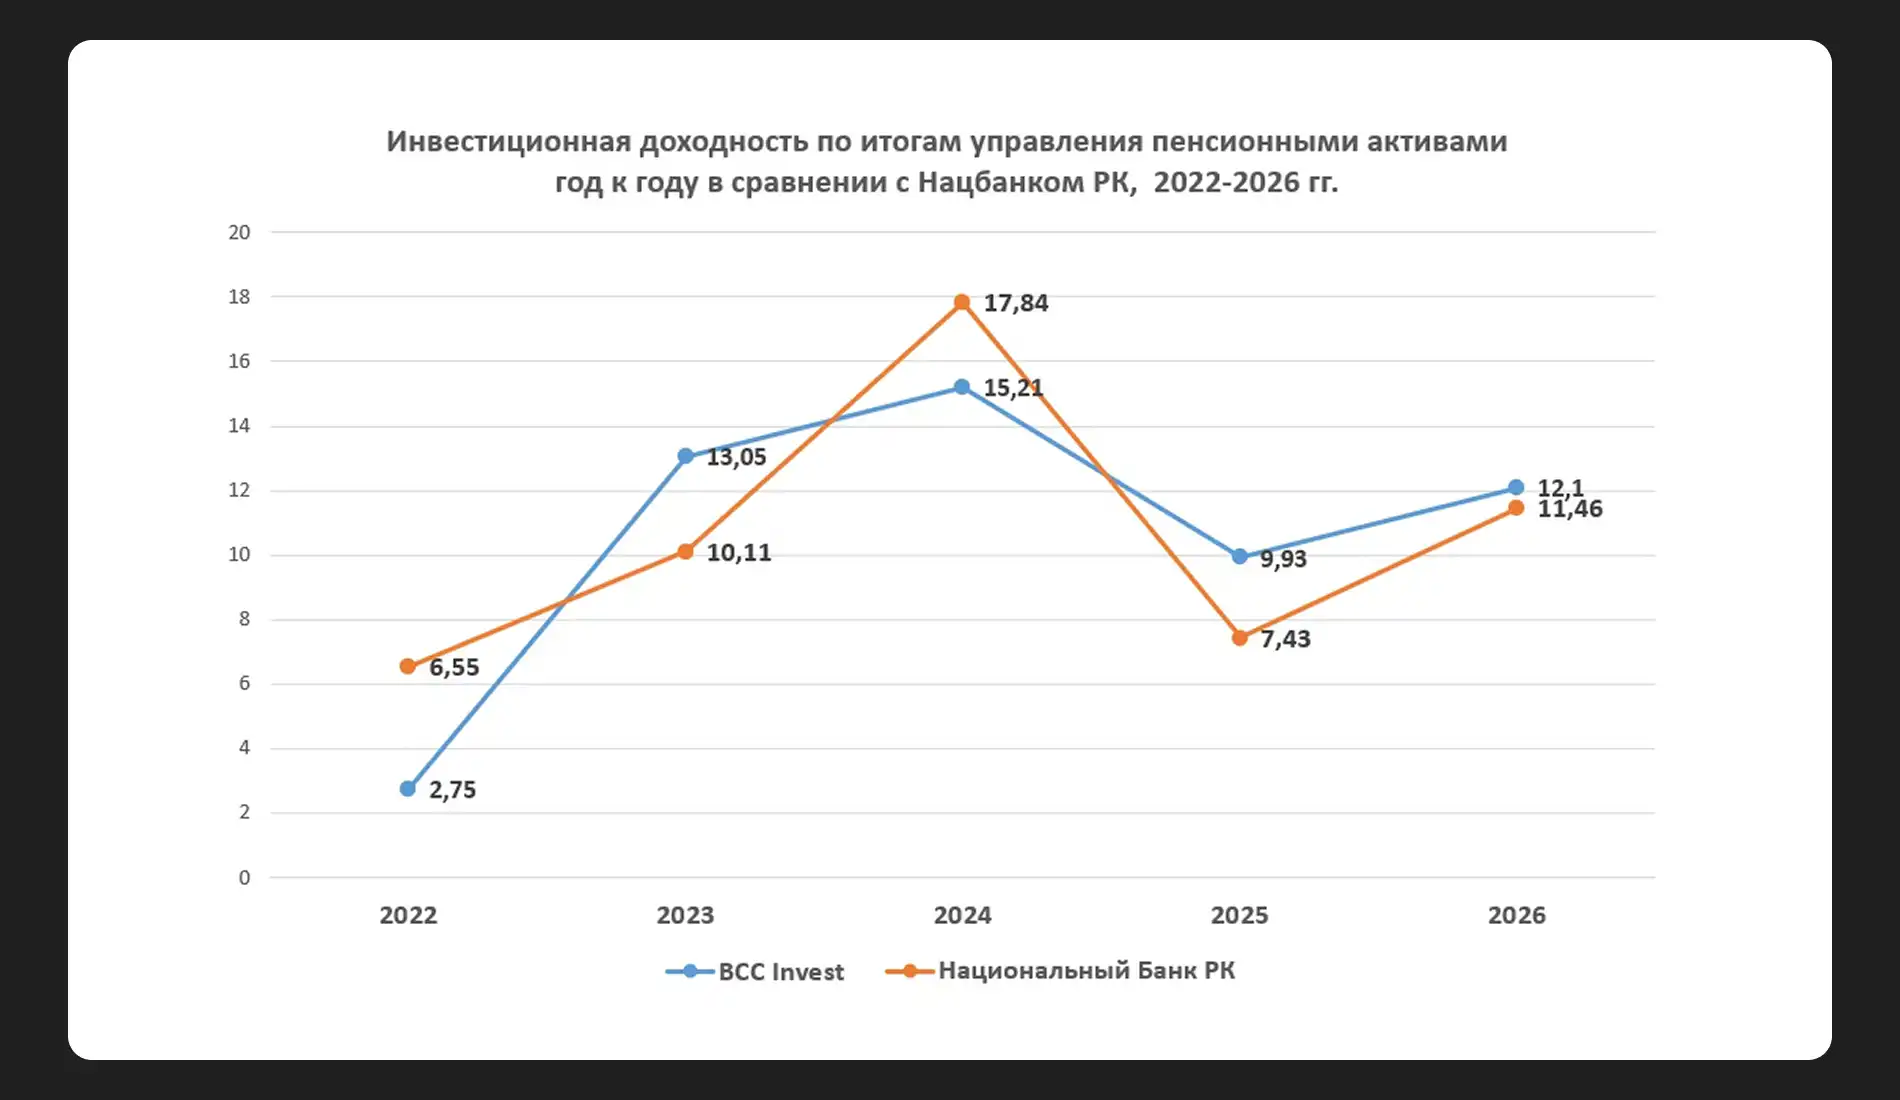
BCC Invest занимает второе место по объему общих активов среди инвестиционных компаний (176,5 млрд тенге на 01.10.2026) и четвертое место по объему пенсионных активов в управлении (29,6 млрд тенге на 01.10.2026 г.). По итогам первых 9 месяцев 2026 года компания показала доходность 7,59%, что более чем в два раза превышает показатели Национального банка РК и удерживает ее среди лидеров рынка (второе место по инвестиционной доходности среди УИП с начала 2026 года).
По словам Маулена Усенова, директора Департамента управления активами BCC Invest, все перечисленные компании являются профессиональными участниками рынка с опытом, командой и необходимым капиталом.
— Они все лицензируемые и находятся под постоянным регуляторным надзором. Мы считаем, что для этой стадии развития это достаточное количество. Есть разговоры по поводу того, что на рынок зайдут и международные игроки. Конкуренция — это всегда хорошо. Разность мнений и инвестиционных стилей будет давать вкладчику возможность выбора. Стратегия отдать всем (УИП) понемногу, например, это тоже стратегия, — добавил Маулен Усенов.
При этом ответственность за деньги вкладчиков распределена между тремя участниками:
- Управляющая компания отвечает за управление и результат, который не должен быть ниже бенчмарка. За соответствие бенчмарку отвечают все управляющие компании.
- Банк-кастодиан хранит все денежные средства вкладчиков. Это независимый от управляющей компании банк, который отвечает за сохранность финансов и учет.
- ЕНПФ выступает единым оператором. Он собирает все заявки вкладчиков на передачу, следит за ними, передает их, ведет учет и каждый день сверяется с управляющей компанией и банком-кастодианом.
"При такой схеме вывод средств невозможен", добавил Руслан Зерилов. Кроме того, каждое инвестиционное решение принимает инвестиционный комитет компании, в который входят члены правления и эксперты.
— Это важно, что управляющая компания ответственна за соответствие бенчмарку, — подчеркнул Руслан.
Что такое бенчмарк?
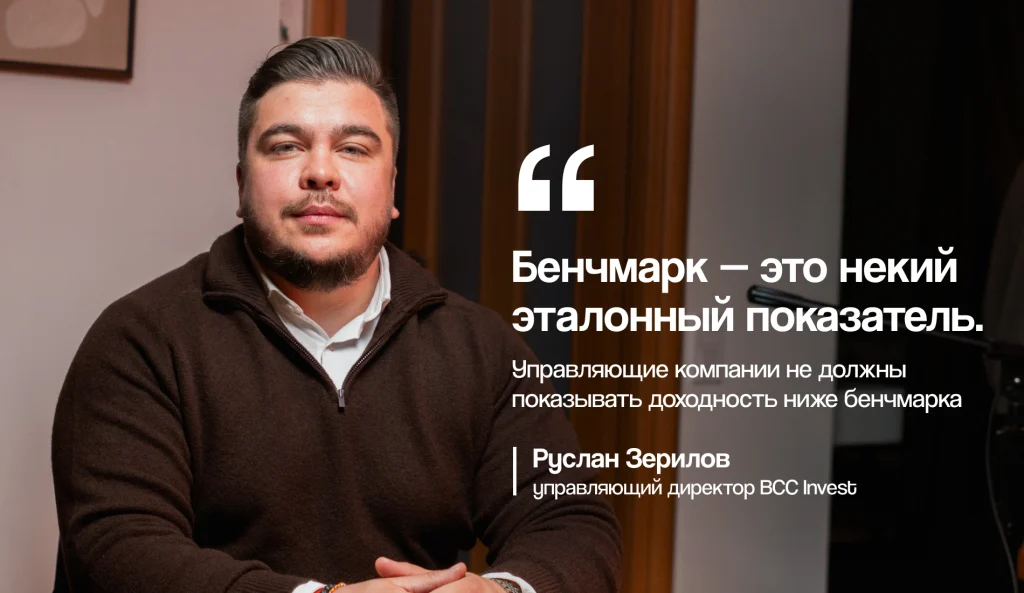
— Бенчмарк — это некий эталонный показатель. Для нашей пенсионной системы был разработан композитный бенчмарк, который состоит из нескольких элементов: индекса KASE, индекса государственных ценных бумаг до года, Bloomberg Global Aggregate (индекс международных валютных облигаций) и индекса MSCI ACWI (индекс всех международных акций), — объяснил Руслан. — Каждый индекс в определенной пропорции заложен в бенчмарк.
Так, если это агрессивный портфель, то доля долевых инструментов (акций) в нем больше, а если умеренный или консервативный, то, соответственно, меньше. Что касается соответствия, в случае консервативного портфеля нужно соответствовать 95% бенчмарку. Если портфель умеренно-агрессивный и имеет большую толерантность к риску, то несоответствие бенчмарку может увеличиваться, сообщил Руслан. На примере консервативного портфеля он показал, как работает защита вкладчика:
“Если мы как управляющая компания консервативным портфелем не соответствуем результату бенчмарка на 5% и более, то мы должны будем из собственного капитала восполнить эту разницу.”
Где хранятся деньги
"Деньги вкладчика не переходят к управляющей компании", объяснил Маулен:
Фактически деньги не переходят управляющей компании. Они хранятся у банка-кастодиана. Это неаффилированный с нами банк, у него есть необходимые лицензии и обязательства перед регулятором. Вкладчик только передает право управлять ими. Они все остаются в Едином Пенсионном фонде (ЕНПФ), никаких перемещений не осуществляется.
Он подчеркнул: даже если через 15 лет с УИП что-то случится, деньги вкладчиков не пострадают. Единственный риск, который остается у вкладчика — это инвестиционный: рынки могут упасть. Сохранность же взносов гарантируется всей системой в целом.
Развивая мысль Руслана, Маулен назвал действующую систему очень сбалансированной и объяснил, как она устроена:
Оператором является ЕНПФ. Он следит за отчетностью, осуществляет контролирующие и бэкофисные функции. Управляющим компаниям только дают канал, по которому можно распределить деньги в рамках корзины, но никаких перемещений нет. Если что-то случится с управляющей компанией, то ЕНПФ подберет новую управляющую компанию, а деньги останутся в сохранности. Правительство в лице Национального банка, регулятора дало нам возможность управлять, но при этом определило жесткие ограничения. С деньгами приходит ответственность, а это ответственность перед нашим акционером, в том числе. Если мы будем плохо управлять деньгами вкладчиков, то эта ошибка может стоить нам части нашего капитала, что будет неприятно для Совета директоров, Правления и акционеров. Поэтому здесь нужен баланс. Мы управляем и хотим хорошей доходности, но это осуществляется достаточно консервативно.
Кому доверить пенсионные отчисления?
Чтобы выбрать управляющую компанию, нужно проверить ее по нескольким критериям, отметил Маулен. Во-первых, учесть, что к управлению пенсионными активами допускаются только компании из реестра Агентства по регулированию и развитию финансового рынка (АРРФР). Во-вторых, сверить с официальными критериями, данными ЕНПФ. У управляющей компании должны быть:
- лицензия на управление инвестиционным портфелем
- успешный опыт работы на рынке и управления активами клиентов
- положительные финансово-хозяйственные результаты за последние несколько лет
- достаточный собственный капитал, чтобы иметь возможность гарантировать доходность не ниже бенчмарка на активы под управлением договор с ЕНПФ о доверительном управлении, и трехсторонний кастодиальный договор с ЕНПФ и банком-кастодианом
Дальше нужно изучить документы и показатели компании:
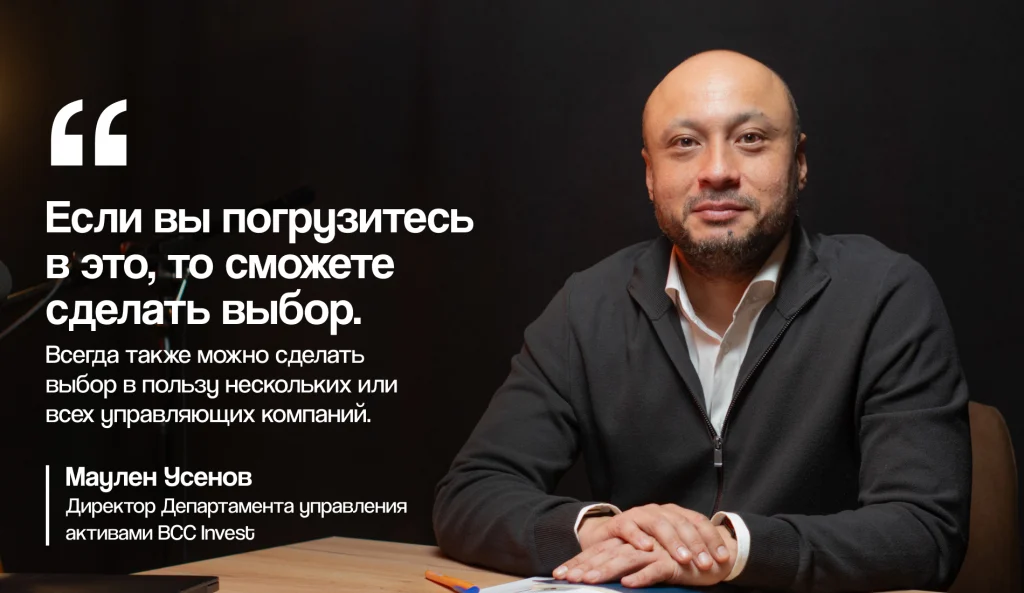
Необходимо прочитать инвестиционную декларацию управляющей компании. ЕНПФ создал сайт invest.enpf.kz, на котором в режиме реального времени можно сравнивать доходности разных УИП. Кроме того, ЕНПФ обязывает очень подробно публиковать, что купила каждая из управляющих компаний за месяц, вплоть до названия конкретной бумаги и ее размера. Поэтому, если погрузиться в это, то можно сделать выбор. Всегда также можно сделать выбор в пользу нескольких или всех управляющих компаний.
Как перевести свои пенсионные накопления?
Руслан развеял распространенное заблуждение о том, что перевод накоплений — процесс долгий и сложный:
Есть устойчивое заблуждение, что перевод пенсионных накоплений — достаточно долгий процесс. Что нужно идти в кассу и отстаивать очередь… На самом деле нужно всего одно мобильное приложение ЕНПФ и ЭЦП на телефоне.
Руслан дал пошаговую инструкцию:
- Заходим в приложение и проходим авторизацию
- Нажимаем вкладку “Перевод накоплений УИП или возврат в НБ РК”
- Выбираем НБ РК в графе “Откуда”, выбираем BCC Invest в графе “Куда”
- Видим сумму, доступную к переводу
- Читаем правила
- Указываем сумму
- Нажимаем "отправить"
- Подписываем ЭЦП
- Отслеживаем заявление в разделе “Услуги” в приложении до статуса “Исполнено”
Более подробную видеоинструкцию о передаче Пенсионных накоплений в УИП вы можете посмотреть на YouTubе-канале BCC Invest.
— Далее в течение 30 дней средства должны перевестись, — объяснил Руслан. — Они будут отражаться в этом же приложении, причем можно будет увидеть денежные средства в ЕНПФ и в управляющей компании. Надо отметить, что все денежные средства в общей сумме консолидируются. Это удобно для тех, кто хочет накопить определенную сумму и потом направить ее на ипотеку, например.
Чтобы узнать о больших тонкостях в управлении пенсионными накоплениями, переходите на YouTube и смотрите подкаст. Там, помимо прочего, вы найдете ответы на следующие вопросы:
- Как выбрать управляющую компанию? На какие критерии стоит обращать внимание?
- Что такое “бенчмарк” и почему УИП должны показывать доходность не ниже бенчмарка?
- Из чего состоит инвестиционный портфель УИП?
- Какие инвестиционные стратегии используют УИП?
- Почему казахстанцам не позволяют самостоятельно управлять своими накоплениями? Что Маулен и Руслан делают со своими пенсионными накоплениями?
- Как казахстанцам, которые активно работают, принять правильные решения касательно своих пенсионных активов?