Главная страница / Читать / Бизнес / Ипотека, инвестиции, квартирный вопрос. Финансовые эксперты разобрали, как позволить собственное жилье в нынешних реалиях
Ипотека, инвестиции, квартирный вопрос. Финансовые эксперты разобрали, как позволить собственное жилье в нынешних реалиях
Дата публикации:
Окт 19, 2026
Есть ли смысл брать ипотеку, если проценты кажутся высокими, и почему для зумеров квартирный вопрос встает совершенно по-другому? Для er10.kz подробный разбор подготовили:
Александр Репников — директор Sber-Invest.kz, финансовый советник, инвестор и автор книги «Сбережения и Инвестиции».
Елена Захарова — собственник и руководитель бухгалтерской компании Schetovod.kz.
— Ипотека была и остаётся актуальным инструментом. Для большинства семей покупка жилья — одна из самых крупных финансовых целей в жизни, и помощь в виде ипотечного кредита здесь очень кстати. Конечно, ситуации бывают разные. Но если говорить о Казахстане, то ипотека для меня — это прежде всего программы Отбасы банка. Даже с учётом последних изменений условий этот инструмент остаётся вариантом номер один. Важно понимать, что сама по себе переплата ещё не говорит о невыгодности ипотеки. Одно дело — коммерческая ипотека под 22%, и совсем другое — несколько лет накоплений с государственной поддержкой и последующий жилищный заём по 5%. Ипотека — хороший инструмент. Главное — правильно им пользоваться.
Как правильно брать ипотеку?
Профессиональный бухгалтер Елена Захарова отмечает, что на одобрение ипотеки влияет множество факторов: хорошая кредитная история (кстати, отсутствие кредитов в прошлом будет скорее отрицательным фактором, чем положительным), кредитная нагрузка — платежи ПО ВСЕМ кредитам в совокупности не должны превышать 50% от дохода, а также официальный подтвержденный доход в течение минимум шести месяцев:
— Конечно, для банков более прозрачной является история, когда заемщик работает на постоянном месте работы не менее полугода и за него оплачиваются ежемесячные пенсионные отчисления. Однако, можно получать легальный и подтверждаемый доход и без трудовых отношений. ИП может подтвердить свой доход налоговыми декларациями, самозанятый, или человек, работающий по договору ГПХ — выписками банка и из приложений. Также существует вариант залоговой ипотеки, тогда подтверждение доходов не требуется.
На данный момент ряд банков также может одобрить ипотечный кредит без подтверждения доходов: Отбасы банк — для многих программ достаточно выполнить условия накопительного депозита и собрать на первоначальный взнос, в Халык банке доступна цифровая ипотека, программа «7-20-25» от Банка Центр Кредит.
— Я рекомендую придерживаться простого правила: общая долговая нагрузка не должна превышать 30% семейного дохода, — советует Репников. — Причём речь обо всех кредитных обязательствах, а не только об ипотеке. При большей нагрузке кредиты начинают ощутимо влиять на качество жизни. Семья вынуждена ограничивать расходы, отказываться от других финансовых целей, а иногда принимать решения исключительно исходя из необходимости внести очередной платёж. При этом важно учитывать не только сегодняшние доходы, но и возможные изменения: рождение ребёнка, смену работы, временную потерю заработка — нужна подушка. Что касается первоначального взноса, то в случае Отбасы банка первоначальный взнос может быть любой, даже символический. По накоплению 50% стоимости — жилье надо покупать. Ну и конечно нельзя отдавать абсолютно все накопления на покупку квартиры — подушка безопасности на 4-5 месяцев потери дохода у вас должна быть.
Однако эксперт предлагает обратить внимание не только на ипотеку, но и на другие инструменты, отмечая, что вариантов много и все зависит от финансового положения человека и сроков, в которые он планирует приобрести жильё:
Льготные государственные программы. Для военнослужащих, врачей, молодых специалистов, очередников и других категорий существуют различные механизмы поддержки. Есть региональные программы, «С дипломом — в село!» и другие возможности. За счёт государственных субсидий здесь можно существенно сэкономить.
Жилищные строительные сбережения в Отбасы банке. Если под льготные программы не подходим, открываем депозит, регулярно пополняем его, накапливаем 50% стоимости жилья и при выполнении условий получаем жилищный заём. Срок накопления 3,5 года.
Инвестиционный портфель. Если покупку можно отложить на длительный срок, можно рассмотреть накопления через ценные бумаги. На длинном горизонте инвестиции могут дать дополнительную доходность. По сути, всё упирается в сроки. Если квартира нужна через год — это одна стратегия. Если через десять лет — совершенно другая.
Частые ошибки при оформлении ипотеки
— Наиболее частые ошибки: выбирать более долгий срок кредита, — отмечает бухгалтер Елена Захарова. — Кажется, что так ежемесячные платежи будут меньше, но переплата процентов становится больше. Также нужно смотреть не на «привлекательную» рекламную ставку кредита, а на ГЭСВ — годовую эффективную ставку, которую реально принимают для расчета суммы, которую вы переплатите банку в год. Также стоит узнать сумму дополнительных платежей и взносов перед оформлением займа.
Еще ошибкой является тратить все накопления на первоначальный взнос: необходимо подсчитать сумму издержек на ремонт, вычислить средний доход семьи и решить, будет ли хватать денег на жизнь в течение ипотеки.
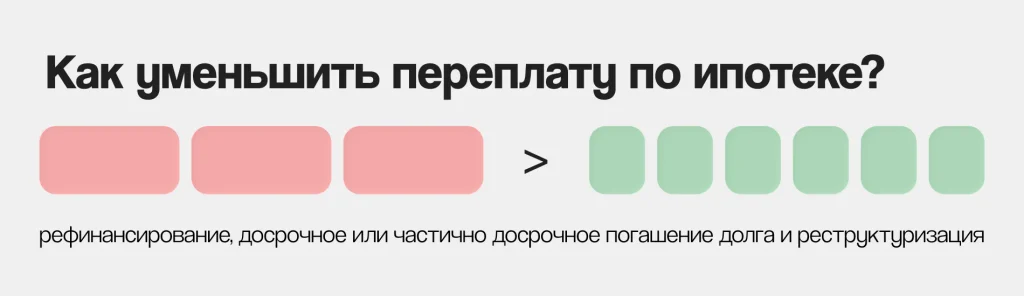
Как уменьшить переплату по ипотеке?
Финансовый советник Александр: Ипотеку можно рефинансировать на более выгодных условиях в другом банке. Иногда своевременное рефинансирование позволяет сэкономить значительные суммы. Другой способ — досрочное погашение, но я бы обратил внимание на другую проблему. Часто главная проблема не в суммарной переплате за 15–20 лет, а в тяжёлом ежемесячном платеже сегодня. Если на обслуживание кредитов уходит половина семейного бюджета, это начинает тянуть семью назад, ограничивать возможности и иногда ставит её буквально на грань финансового выживания. Таких ситуаций надо избегать. Поэтому не переплата а именно низкий ежемесячный платеж должен быть в приоритете. Лучше выбрать жильё, которое семья действительно может себе позволить, и сохранить возможность нормально жить и продолжать накапливать капитал.
Бухгалтер Елена: Обычно прибегают к нескольким методам: рефинансирование, досрочное или частично досрочное погашение долга (не платите проценты) и реструктуризация. Чем рефинансирование отличается от реструктуризации? Если при реструктуризации пересматриваются условия погашения задолженности то при рефинансировании действующий кредит погашается за счет предоставления нового кредита. Вы закрываете действующий кредитный договор и открываете новый с более благоприятными условиями погашения задолженности перед банком. Причем рефинансирование необязательно делать в другом банке — уточните, есть ли более выгодные условия в текущем.
Если денег нет, а квартиру иметь хочется
Александр: В Казахстане для этой цели есть отличный инструмент — жилищные строительные сбережения в Отбасы банке. Приведу пример из жизни. У меня есть товарищ, который открыл жилищный депозит ещё в 2013 году. Все эти годы он регулярно пополнял его небольшими суммами — по 5, 10 или 20 тысяч тенге. Сколько мог, но ежемесячно. И вот в этом году он приобрёл квартиру. Накопления, вознаграждение, государственные премии и доступное финансирование позволили приобрести и отремонтировать квартиру. Всего порядка 70 миллионов тенге. Это хороший пример того, как работает долгосрочная стратегия и дисциплина. Не обязательно иметь высокий доход, чтобы начать. Гораздо важнее начать как можно раньше, регулярно откладывать деньги и следовать поставленной цели. Инструменты можно подобрать.
Если деньги есть, но непонятно, куда их лучше вложить — в ипотеку или на инвестиции
Александр: Если цель — покупка квартиры в ближайшие годы, я бы не рекомендовал рисковать первоначальным взносом на фондовом рынке. Если до покупки десять лет, инвестиционный портфель уже имеет смысл рассматривать. Что касается жилищных сбережений, у меня есть ещё одна рекомендация: не пытайтесь сразу накопить на квартиру своей мечты. Двигайтесь к цели постепенно. Сначала накопите половину стоимости однокомнатной квартиры в подходящем районе и приобретите её. Дальше, по мере роста доходов и потребностей семьи, можно двигаться к двухкомнатной, затем к трёхкомнатной и т.д. Копить сразу на большую квартиру значительно сложнее и не всегда эффективно с финансовой точки зрения, особенно если всё это время приходится платить за аренду. И не стоит забывать об инвестициях. Собственное жильё решает важную жизненную задачу, но ещё не обеспечивает финансовой независимости.
Александр также прокомментировал сценарий, в котором квартира покупается в ипотеку для заработка с ее сдачи в аренду:
Для меня собственное жильё — прежде всего мой дом. Место, где я живу, где живёт моя семья. Я не рассматриваю свой дом как инвестицию. Конечно, недвижимость может дорожать и приносить прибыль при продаже. Можно купить квартиру в недостроенном комплексе, несколько лет ждать, потом жить среди строительных работ, дождаться благоустройства и продать дороже. Это вполне рабочая стратегия — но это все же определенные лишения с целью заработать. Комфортно жить и зарабатывать на недвижимости — разные финансовые цели.
Люди жили в домах и будут продолжать жить. Но это не означает, что любая квартира автоматически становится хорошей инвестицией. Здесь достаточно много рисков: можно ошибиться с районом, город может начать развиваться в другую сторону, жильё морально устаревает. Добавьте ремонты, неблагонадёжных арендаторов, простои и необходимость постоянно заниматься своим имуществом. Если не учитывать рост стоимости самой квартиры, доходность от аренды сейчас ниже доходности обычного банковского депозита. Нужно также учитывать ремонты, а если квартира приобретена в ипотеку, нужно учитывать ещё и проценты по кредиту. Есть гораздо более простые способы инвестировать в недвижимость. Например, через фонды недвижимости (ETF), без необходимости самостоятельно заниматься арендаторами и ремонтами. Рост цен в Астане и Алматы конечно тоже есть, но насколько долго он продолжится — никто не знает.
Почему квартирный вопрос является болезненным для зумеров?
Александр: Мне кажется, здесь вопрос не только в финансах, но скорее в образе жизни. Молодое поколение гораздо мобильнее. Люди легче меняют работу, города и страны. И в такой ситуации собственная квартира действительно может быть не в приоритете. Но это вовсе не означает, что не нужно на неё копить. С финансовой точки зрения многое зависит от доступности льготных программ, стоимости аренды и условий кредитования. Поэтому для молодых людей, которые ещё не определились с местом постоянного проживания, хороший вариант: арендовать жильё там, где удобно жить сегодня, и параллельно формировать инвестиционный капитал. Обычный портфель индексных фондов на длинном горизонте позволяет не привязывать все накопления к одному объекту и одному городу. Можно всю жизнь арендовать жильё и стать финансово обеспеченным человеком. Или можно купить квартиру на определенном этапе, когда и где будет нужно — главное иметь возможность.
Елена: Здесь имеет большое влияние мода на «удаленку» и тем самым, отсутствие привязки к одному месту. Если зумер, условно, имеет возможность удаленно работать, территориально находясь на Бали, то его сложно убедить в необходимости иметь собственное жилье, тем более в ипотеку.